电子元器件MLCC行业深度报告 全球格局、自主之路与汽车行业投资逻辑
一、MLCC:电子工业的“大米”
multilayer ceramic capacitor(多层陶瓷电容器,简称MLCC)被誉为“电子工业的大米”,是现代电子设备中不可或缺的基础元件。它通过在陶瓷介质中交替叠层金属电极,经高温烧结形成并行连接的多层结构,从而实现大容量、小体积、高可靠性的电容功能。MLCC广泛应用于消费电子、通信设备、汽车电子、工业控制、医疗电子等领域,其市场规模和需求量在电子元器件中仅次于集成电路。
二、全球格局:日韩主导,中国追赶
MLCC行业具有极高的技术壁垒和资本壁垒,全球市场长期呈现寡头垄断格局。
1. 第一梯队:日本村田(Murata)、韩国三星电机(SEMCO)、日本太阳诱电(Taiyo Yuden)
这三家企业占据了全球约60%以上的市场份额,尤其在高端MLCC领域(如小尺寸、高容量、高耐压、车规级)拥有绝对优势。村田是全球MLCC龙头,技术领先,产品覆盖全面;三星电机依托三星集团垂直整合优势,在消费电子和汽车电子领域快速扩张;太阳诱电则在高端车规和工业领域有深厚积累。
2. 第二梯队:国巨(Yageo)、华新科(Walsin)、AVX、Kemet等
中国台湾地区的国巨和华新科通过并购和扩产,在中低端市场占据较大份额,并逐步向高端渗透。AVX和Kemet(现属国巨)在军工、医疗等高可靠性领域有优势。
3. 第三梯队:中国大陆企业
以风华高科、三环集团、宇阳科技、微容科技等为代表的大陆企业,近年来在技术、产能和客户认证方面取得显著进步,但整体仍处于追赶阶段,尤其在车规级高端MLCC领域与日韩差距明显。
三、自主之路:国产替代加速,车规级是突破口
1. 政策与市场双轮驱动
在中美贸易摩擦和全球供应链重塑的背景下,电子元器件自主可控上升为国家战略。国家出台多项政策支持基础电子元器件发展,下游整机厂商也积极导入国产MLCC以保障供应链安全。
2. 技术进步与产能扩张
大陆企业在介质粉体、电极浆料、流延、叠层、烧结等关键工艺上持续突破,Typical尺寸从0402向0201、01005迈进,容量不断提升。多家企业启动大规模扩产计划,产能快速释放。
3. 车规级MLCC:国产替代的下一个高地
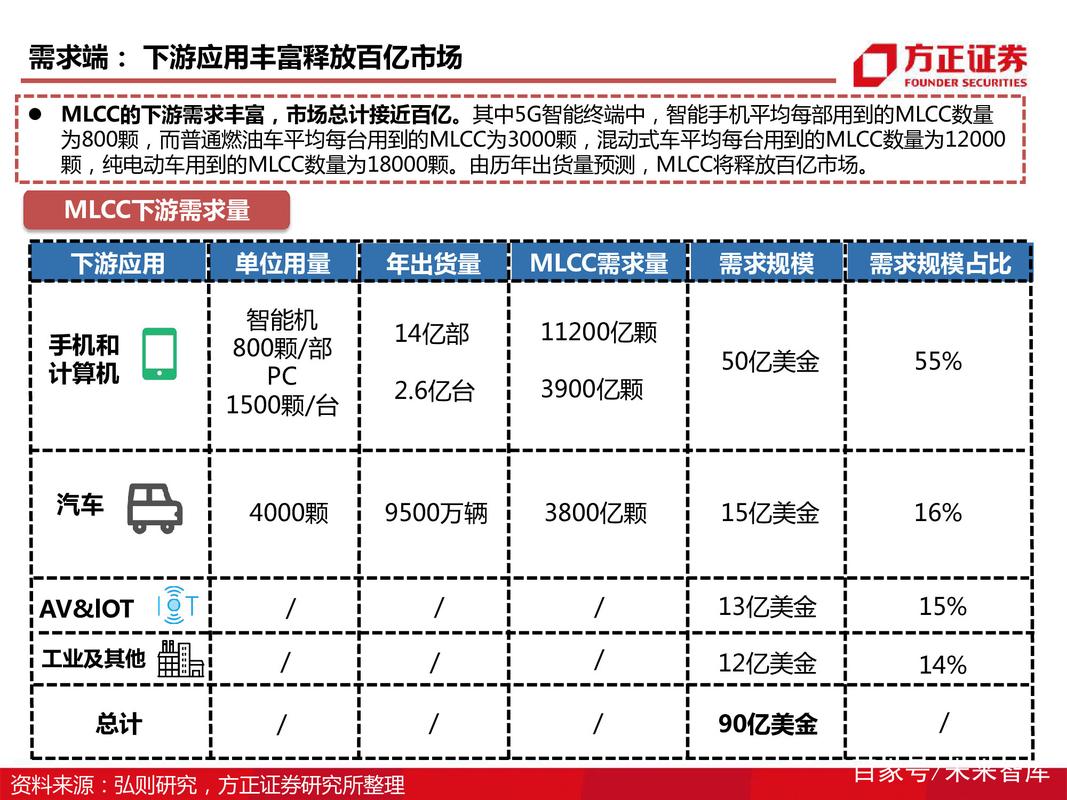
汽车电子是MLCC增长最快的应用领域,单车MLCC用量从传统燃油车的约3000颗增至智能电动汽车的超过10000颗。车规级MLCC对可靠性、耐高温、耐高压、长寿命要求极高,认证周期长(通常2-3年),客户粘性强。目前日韩企业占据车规级MLCC约90%份额,大陆企业正积极配合车企开展认证,风华高科、三环集团、宇阳科技等已取得部分车企定点,未来有望在车规领域实现从0到1的突破。
四、汽车行业投资逻辑:电动化、智能化驱动MLCC量价齐升
1. 电动化:三电系统带来MLCC增量
新能源汽车的电池管理系统(BMS)、电机控制器、车载充电机(OBC)、DC-DC转换器等都需要大量MLCC进行滤波、去耦、储能。以BMS为例,每套BMS使用MLCC约200-500颗,且耐压要求高,价值量显著高于消费电子。
2. 智能化:ADAS与智能座舱提升MLCC需求
高级驾驶辅助系统(ADAS)包含摄像头、毫米波雷达、激光雷达、域控制器等,每个模块都需要大量MLCC。智能座舱的多屏交互、无线充电、车载网络等进一步增加MLCC用量。L3及以上自动驾驶车型MLCC用量可达15000颗以上。
3. 量价齐升,市场空间广阔
据机构测算,全球车规级MLCC市场规模有望从2023年的约100亿元增长至2030年的超过300亿元,年复合增长率超过15%。其中,新能源汽车贡献主要增量。车规级MLCC单价通常是消费级的2-5倍,且价格相对稳定,为供应商提供更好的盈利空间。
- 投资主线
- 短期:关注消费电子复苏带来的行业景气度回升,以及大陆企业产能利用率提升带来的业绩弹性。
- 中期:关注车规级MLCC认证突破和放量,优先布局已进入主流车企供应链的国产厂商。
- 长期:看好具备材料、工艺、设备一体化能力,并能持续向高端升级的平台型MLCC企业。
五、风险提示
- 下游需求不及预期,尤其是汽车电子增速放缓;
- 行业竞争加剧,价格战导致盈利能力下降;
- 国产替代进度不及预期,车规级认证受阻;
- 原材料价格波动,汇率风险等。
六、结论
MLCC作为电子工业的基础元件,正受益于汽车电动化、智能化的历史性机遇。全球格局日韩主导,但中国大陆企业正通过技术突破和产能扩张加速追赶,车规级MLCC是国产替代的关键突破口。投资者应关注具备车规级产品能力和客户资源的国产MLCC龙头,在行业周期底部布局,分享汽车电子增长红利。
如若转载,请注明出处:http://www.nissan-huabao.com/product/55.html
更新时间:2026-10-21 02:25:38